Der unsichtbare Hebel: Wenn Peking den Hahn zudreht
Die globale Energiewende, die Digitalisierung und die Zukunft der Mobilität hängen an einem seidenen Faden – und das Ende dieses Fadens liegt in Peking. Seltene Erden, Lithium, Kobalt und spezifische Erze sind die unbesungenen Helden der modernen Industrie. Ohne sie gibt es keine Smartphones, keine Elektromotoren, keine Windkraftanlagen und keine modernen Halbleiter. Doch während der Westen die Endprodukte designt und konsumiert, hat China in den vergangenen Jahrzehnten nahezu geräuschlos die Kontrolle über die gesamte Wertschöpfungskette dieser kritischen Rohstoffe übernommen.
Für europäische Industrieunternehmen ist diese Konzentration kein theoretisches geopolitisches Risiko mehr, sondern eine handfeste Bedrohung für das operative Geschäft. Sollte Peking beschließen, Exportbeschränkungen zu verschärfen, könnten in europäischen Fabriken innerhalb kürzester Zeit die Bänder stillstehen. Die Verwundbarkeit ist absolut.
Die Anatomie der Abhängigkeit: Mehr als nur Bergbau
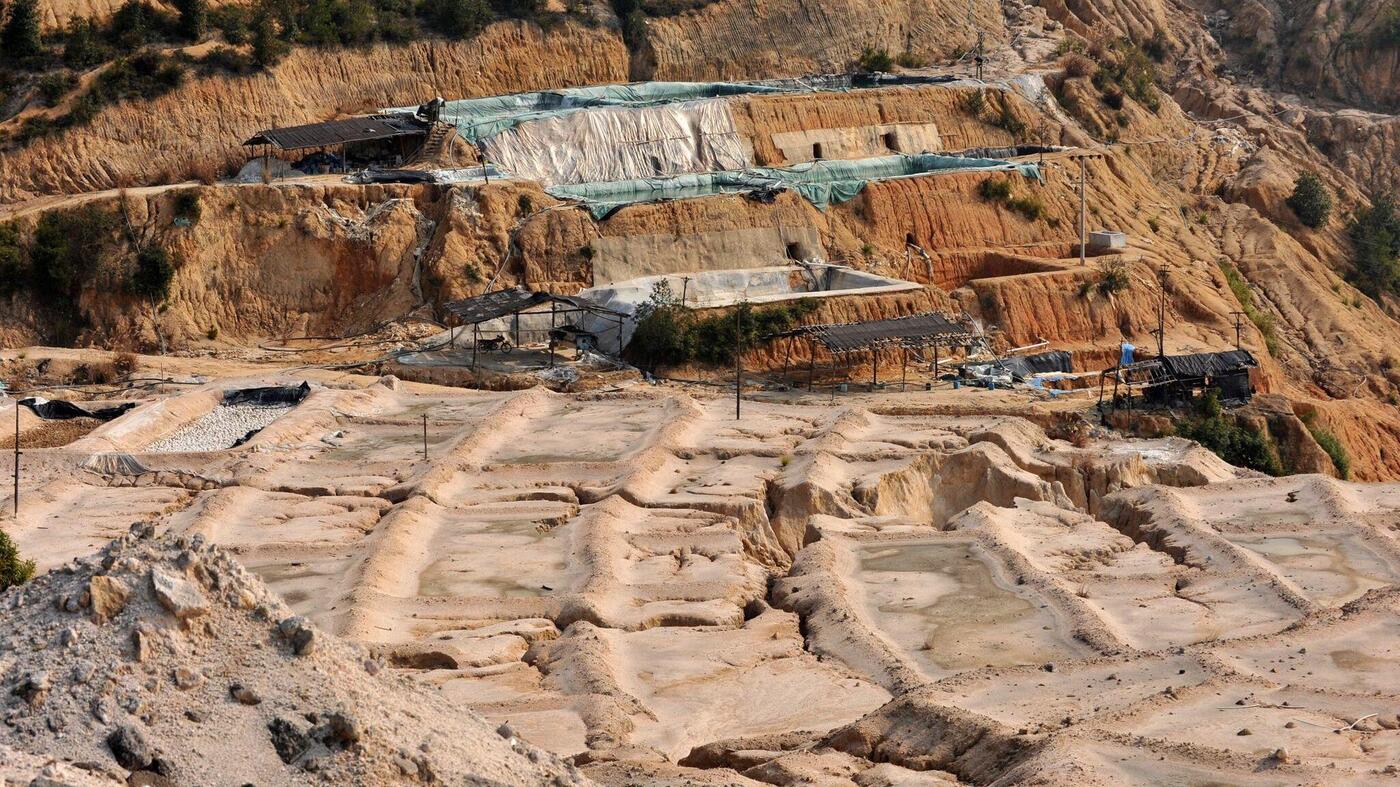
Oft wird missverstanden, wo die eigentliche Dominanz Chinas liegt. Es ist nicht nur das reine Vorkommen der Erze im Boden. Seltene Erden sind geologisch gesehen gar nicht so selten; sie finden sich weltweit. Das Nadelöhr ist die Weiterverarbeitung. Die Trennung und Raffinierung der Metalle ist extrem aufwendig, chemisch komplex und umweltschädlich.
China hat über Jahrzehnte hinweg Umweltstandards vernachlässigt und durch staatliche Subventionen die Preise so tief gedrückt, dass westliche Minen und Verarbeitungsbetriebe reihenweise pleitegingen. Das Ergebnis: Bei der Veredelung von Seltenen Erden liegt Chinas Marktanteil je nach Rohstoff bei 70 bis 90 Prozent. Bei schweren Seltenen Erden, die für Hochleistungs-Dauermagnete in E-Autos und Windkraftanlagen essenziell sind, hält Peking praktisch ein weltweites Monopol. Auch bei Batterierohstoffen wie Lithium und Kobalt kontrolliert China den Großteil der globalen Raffineriekapazitäten.
Rohstoffe als Waffe im Handelskrieg
Dass diese Dominanz nicht nur wirtschaftlicher Natur ist, sondern gezielt als politisches Druckmittel eingesetzt wird, hat die Vergangenheit bereits gezeigt. Exportbeschränkungen für Gallium und Germanium – zwei Schlüsselmetalle für die Chipindustrie – sowie für Graphit haben an den Rohstoffbörsen für erhebliche Volatilität gesorgt. Es ist eine unverhohlene Drohung an den Westen: Wer Sanktionen gegen Chinas Tech-Sektor verhängt, muss mit Lieferengpässen bei den Ausgangsstoffen rechnen.
Für Einkäufer in der europäischen Automobil- und Tech-Branche ist dies ein permanenter Stresstest. Die Preise für diese Rohstoffe reagieren extrem sensibel auf geopolitische Spannungen. Planbarkeit sieht anders aus. Unternehmen müssen immer größere Lagerbestände aufbauen, was Kapital bindet und die Margen belastet.
Die mühsame Suche nach dem China-Exit
Europa hat den Weckruf verstanden, doch die Aufholjagd gleicht einem Marathon im Sprinttempo. Mit dem „Critical Raw Materials Act“ versucht die EU-Kommission, die heimische Förderung und Verarbeitung anzukurbeln. Bis 2030 sollen mindestens zehn Prozent der strategischen Rohstoffe in Europa abgebaut und mindestens 40 Prozent verarbeitet werden.
Doch die Realität hinkt den politischen Ambitionen hinterher. Die Erschließung einer neuen Mine in Europa dauert aufgrund von Umweltauflagen, Bürokratie und lokalem Widerstand oft zehn bis fünfzehn Jahre. Auch der Aufbau von Recycling-Infrastrukturen steckt noch in den Kinderschuhen und kann den rasant steigenden Bedarf in den kommenden Jahren bei weitem nicht decken.
Parallel dazu versuchen europäische Konzerne, Lieferketten zu diversifizieren. Abkommen mit rohstoffreichen Ländern in Afrika, Südamerika und Australien werden geschlossen. Doch auch dort hat China oft schon die Hand auf den wichtigsten Vorkommen. Der asiatische Riese hat über seine „Neue Seidenstraße“ strategische Beteiligungen an Minen weltweit erworben.
Fazit für Märkte und Anleger: Volatilität als Dauerzustand
Für den Rohstoffmarkt bedeutet diese Konstellation, dass die Ära der billigen und verlässlichen Lieferungen vorbei ist. Die geopolitische Prämie wird dauerhaft in die Preise von Seltenen Erden und Batteriemetallen eingepreist bleiben.
Anleger müssen sich darauf einstellen, dass Unternehmen, die stark von diesen Vorprodukten abhängen, erhöhten Risiken ausgesetzt sind. Gleichzeitig rücken westliche Player, die an alternativen Lieferketten, Recyclingtechnologien oder dem Abbau außerhalb Chinas arbeiten, verstärkt in den Fokus. Wer das Klumpenrisiko China im Depot reduzieren will, kommt an einer genauen Analyse der Rohstoffströme nicht vorbei. Der Kampf um die Ressourcen der Zukunft hat erst begonnen – und Peking hat noch immer die besseren Karten.