Zins-Bremse aus Bangkok federt Bond-Ausverkauf ab
Die Berg- und Talfahrt am US-Renditemarkt geht in die nächste Runde. Nach starken Kursgewinnen zur Wochenmitte verzeichneten US-Staatsanleihen zum Wochenschluss eine spürbare Gegenbewegung. Marktbeobachter bewerten die aktuellen Abschläge als eine überfällige technische Korrektur. Zuvor hatte eine massive Flucht in vermeintlich sichere Häfen – ausgelöst durch heftige Turbulenzen im Tech-Sektor – die Bond-Notierungen gestützt. Nun pendeln sich die Kurse neu ein, während die Renditen im Gegenzug wieder anziehen und die psychologisch wichtige Marke von 5 Prozent fest im Visier behalten.
T-Note-Future unter Druck: Die nackten Zahlen
Der vielbeachtete T-Note-Future, das wichtigste Barometer für zehnjährige US-Staatsanleihen, verlor im Freitagshandel 0,22 Prozent und markierte einen Schlusskurs von 105,30 Punkten. Durch diesen Kursrückgang stieg die Rendite der zehnjährigen US-Papiere im Gegenzug wieder auf 5,11 Prozent an.
Damit setzte sich das Rendite-Yoyo der laufenden Handelswoche fort: Mittwoch: Überraschend heiße US-Inflationsdaten schockieren den Rentenmarkt und treiben die zehnjährige Rendite zeitweise über die Marke von 5,30 Prozent. Donnerstag: Ein schwerer Ausverkauf bei Tech-Aktien sorgt für eine schlagartige Flucht in die Sicherheit von Anleihen. Die Rendite sackt ab bis auf ein Wochentief von 5,04 Prozent. Freitag:* Gewinnmitnahmen und eine Stabilisierung der Aktienmärkte leiten die Gegenbewegung ein, die Rendite klettert wieder auf 5,11 Prozent.
Diese extremen Ausschläge innerhalb weniger Tage zeigen, wie nervös die Akteure auf dem Parkett agieren. Jedes neue makroökonomische Datenfragment wird derzeit sofort auf die Goldwaage gelegt.
Das Signal aus Bangkok: Legt die Fed im Oktober eine Pause ein?
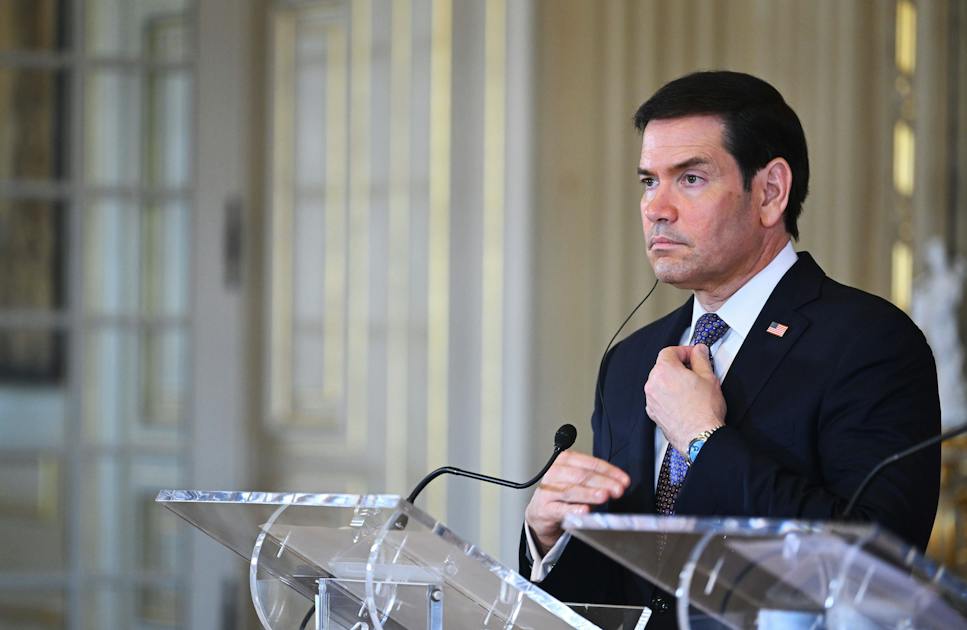
Für eine spürbare Dämpfung der Zinssorgen sorgte am Freitag eine Wortmeldung vom Treffen des Internationalen Währungsfonds (IWF) in Bangkok. Dort äußerte sich der US-Notenbankgouverneur Kevin Warsh zur aktuellen Ausrichtung der Geldpolitik. Seine Kommentare wurden von Ökonomen und Händlern gleichermaßen als klares Signal für eine vorübergehende Zinspause verstanden.
Beobachter gehen nun fest davon aus, dass die Federal Reserve bei ihrer anstehenden Zinssitzung im Oktober die Füße stillhalten und die Leitzinsen nicht weiter anheben wird. Warshs Auftritt wirkte wie ein Beruhigungsmittel auf den Rentenmarkt. Ohne diese verbalen Interventionen hätte der Ausverkauf bei den US-Anleihen am Freitag durchaus noch drastischer ausfallen können. Die Spekulation auf eine kurzfristige, weitere Straffung der Geldpolitik ist damit erst einmal vom Tisch.
Auswirkungen auf Devisen und Rohstoffe
Die aktuelle Dynamik am Rentenmarkt hinterlässt auch auf den angrenzenden Devisen- und Rohstoffmärkten tiefe Spuren. Das Verharren der Renditen über der 5-Prozent-Marke stützt den US-Dollar im Vergleich zu den Hauptwährungen. Der Euro und der japanische Yen gerieten zum Wochenschluss gegenüber dem Greenback erneut leicht unter Druck.
Auch der Goldpreis reagierte empfindlich auf die Rendite-Entwicklung. Solange US-Staatsanleihen eine Rendite von über fünf Prozent garantieren, erhöht dies die Opportunitätskosten für das zinslose Edelmetall. Investoren neigen in solchen Phasen dazu, Kapital aus dem Goldmarkt abzuziehen und in festverzinsliche US-Papiere umzuschichten. Dennoch fängt die geopolitische Unsicherheit den Goldpreis nach unten ab.
Ausblick: Das Ringen um die Zinswende geht weiter
Für Trader bleibt das makroökonomische Umfeld extrem anspruchsvoll. Die entscheidende Frage für die kommenden Wochen lautet, ob die hartnäckige Inflation in den USA die Fed doch noch zu weiteren Schritten zwingen wird oder ob die von Warsh angedeutete Pause im Oktober den Beginn einer längeren geldpolitischen Seitwärtsphase markiert.
Solange diese Unsicherheit besteht, müssen Marktteilnehmer am Bond-Markt mit anhaltend hoher Volatilität rechnen. Die Marke von 5,00 Prozent bei den zehnjährigen Renditen bleibt dabei der zentrale Pivot-Punkt. Solange sich die Renditen oberhalb dieser Schwelle etablieren, bleibt der Druck auf Aktien und Schwellenländerwährungen hoch. Erst ein nachhaltiges Unterschreiten dieser Marke würde ein echtes Entlastungssignal für die globalen Finanzmärkte senden.