Die globale Energiewende vollzieht einen fundamentalen Paradigmenwechsel. War der Umbau der Energieversorgung über Jahre hinweg primär von ambitionierten Klimazielen und regulatorischen Vorgaben getrieben, steht heute ein weitaus härterer Faktor im Vordergrund: die nackte ökonomische und geopolitische Notwendigkeit. Wiederkehrende Krisen an den Gas- und Ölmärkten haben schmerzhaft demonstriert, dass die Abhängigkeit von fossilen Importen ein unkalkulierbares Haushalts- und Inflationsrisiko darstellt. Die Folge ist ein weltweites Streben nach Autarkie – ein Trend, der sich als mächtiger Renditetreiber erweist und die Machtverhältnisse an den globalen Märkten verschiebt.
Besonders für die Renten- und Rohstoffmärkte der Schwellenländer (Emerging Markets) ergeben sich daraus völlig neue Dynamiken. Wo früher geopolitische Risiken als Renditebremse wirkten, sorgt der Drang nach Energiesicherheit nun für massiven Rückenwind.
Wirtschaftlichkeit schlägt Ideologie: Die harten Zahlen
Dass der Umbau der Infrastruktur unumkehrbar ist, liegt längst nicht mehr nur an staatlichen Subventionen, sondern an einer drastischen Deflation der Technologiekosten. Daten der Analysten von William Blair Investment Management verdeutlichen den rasanten Preisverfall der vergangenen Dekade: Die Kosten für Photovoltaik brachen um 90 Prozent ein, Onshore-Windenergie verbilligte sich um 70 Prozent, und die Kosten für Batterietechnologien sanken ebenfalls um mehr als 90 Prozent.
Im Gegensatz zu fossilen Kraftwerken, die permanent teure Rohstoffe importieren und verbrennen müssen, fallen bei Wind- und Solaranlagen nach der Installation kaum noch laufende Brennstoffkosten an. Für importabhängige Volkswirtschaften ist das ein entscheidender Hebel zur Stabilisierung der eigenen Handelsbilanz und Währung.
Kupfer, Lithium und Co.: Die Profiteure der neuen Lieferketten
Der physische Hunger der Energiewende nach kritischen Metallen verändert die globale Handelslandkarte. Der Übergang zu einer elektrifizierten Wirtschaft ist extrem rohstoffintensiv. Ob Netzausbau, E-Mobilität, Energiespeicher oder die gigantische Infrastruktur für Künstliche Intelligenz (KI) und Rechenzentren: Ohne Industriemetalle geht nichts.
- Kupfer: Der unverzichtbare Leiter profitiert von der globalen Elektrifizierungswelle. Länder wie Chile und Peru, aber auch die Demokratische Republik Kongo und Sambia, sitzen auf den größten Vorkommen der Welt und verzeichnen eine strukturell steigende Nachfrage.
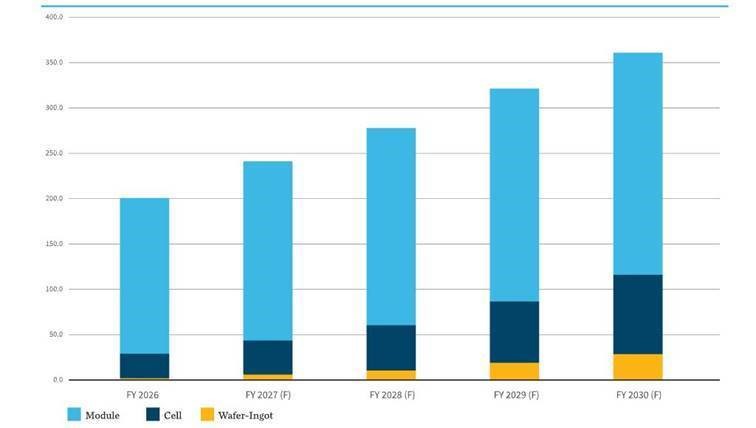
- Lithium: Die Nachfrage nach dem Schlüsselmetall für Batterien legte allein im Jahr 2025 um über 20 Prozent zu. Mittlerweile entfallen rund ein Fünftel des globalen Lithiumbedarfs auf stationäre Batteriespeichersysteme (BESS). Bis 2030 soll die weltweit installierte Kapazität dieser Speicher von 250 GW im Jahr 2025 auf über 1.500 GW explodieren. Chile ist hier strategisch hervorragend positioniert.
- Seltene Erden und Aluminium: Auch diese Materialien gewinnen massiv an Bedeutung, wenngleich China bei der Raffination seltener Erden weiterhin eine fast monopolartige Stellung behauptet.
Asien drückt aufs Tempo
Das Epizentrum des Infrastrukturbooms liegt in Asien. Die dortigen Schwellenländer setzen sich Ziele, die westliche Ausbaupfade in den Schatten stellen. China visiert bis zum Jahr 2030 eine erneuerbare Stromerzeugungskapazität von monumentalen 3.500 GW an. Um dieses Ziel abzusichern, setzt Peking zunehmend auf verbindliche Verbrauchsquoten für die Industrie.
Indien zieht mit dem Ziel von 500 GW nichtfossiler Erzeugungskapazität nach und investiert gleichzeitig massiv in den Aufbau einer komplett heimischen Photovoltaik-Wertschöpfungskette, um sich von chinesischen Importen unabhängig zu machen. Auch Südkorea (100 GW-Ziel) sowie Indonesien und die Philippinen beschleunigen ihre Solar- und Speicherprogramme in beispiellosem Tempo.
Markt-Perspektive: Wo die Chancen liegen
Für Investoren an den Devisen-, Rohstoff- und Anleihemärkten eröffnet diese Entwicklung ein hochattraktives Spielfeld. Schwellenländer, die sich erfolgreich als verlässliche Lieferanten in den neuen, grünen Lieferketten etablieren, dürften eine signifikante Verbesserung ihrer makroökonomischen Fundamentaldaten erleben. Steigende Exportüberschüsse stützen die lokalen Währungen, während die sprudelnden Einnahmen aus dem Rohstoffsektor die Fiskalprofile der Staaten verbessern. Dies wiederum führt zu sinkenden Kreditrisikoaufschlägen (Spreads) bei Staats- und Unternehmensanleihen dieser Regionen.
Allerdings ist dieser Markt kein Selbstläufer. Anleger müssen die Risiken genau austarieren: Die hohe Volatilität der Rohstoffpreise, interventionistische Wirtschaftspolitik in einigen Abbauländern sowie die geopolitischen Spannungen zwischen den USA, Europa und China erfordern eine selektive Titelauswahl. Dennoch zeigt der Trend unmissverständlich nach oben. Die Jagd nach Energiesicherheit hat eine Dynamik entfacht, die den Schwellenländern über Jahre hinweg stabiles, strukturelles Wachstum bescheren dürfte.